Nossa história, diretoria, missão e compromisso com o setor produtivo
NEGOCIAÇÕES COLETIVASDiálogo que aproxima empresas e trabalhadores e fortalece as relações de trabalho
SESCEspaço de convivência e transformação social
SENACOitenta anos de capacitação para o futuro do trabalho
CecomercioRepresentação e diálogo para defender os interesses do Comércio e dos Serviços
ConselhosConexão entre diferentes atores do setor produtivo para debater e construir agendas para os negócios e a sociedade
LicitaçõesEditais e oportunidades de negócios com o Poder Público para empresas
SindicatosA rede de entidades que fortalece a base empresarial.
Rede que fortalece a representação empresarial e impulsiona o setor produtivo paulista
Materiais para informar, orientar e apoiar decisões de empresários e profissionais do setor produtivo
Um BrasilConexão de vozes, ideias e caminhos para o desenvolvimento do Brasil
Revista PBEspaço de ideias, análises e histórias que ajudam a interpretar os avanços e entraves do Brasil
Cartas SetoriaisDos dados à decisão: análises para entender cenários e embasar estratégias
NotáveisIniciativa para preservar e compartilhar a memória de personalidades que ajudaram a transformar o Brasil
A Federação do Comércio de Bens, Serviços e Turismo do Estado de São Paulo (FecomercioSP) defende que a eventual regulamentação das taxas do rotativo e o parcelamento sem juros são coisas completamente distintas, e, por isso, as discussões não devem se misturar. Segundo a Entidade, que lidera os setores de Comércio, Serviços e Turismo no Estado de São Paulo, o debate sobre a eventual redução das tarifas associadas ao rotativo concerne ao Banco Central (Bacen) e a bancos e financiadoras. Na avaliação da FecomercioSP, é um erro relacionar a elevada inadimplência e o endividamento com o parcelamento sem juros quando o problema está nas altas taxas do crédito rotativo.
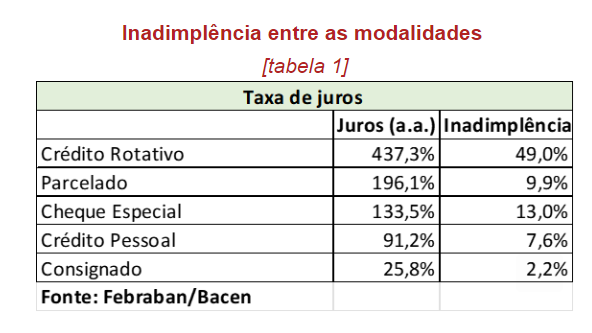
Para se ter uma ideia da diferença entre as modalidades e de suas peculiaridades, de acordo com dados da Federação Brasileira de Bancos (Febraban) e do Bacen [tabela 1], a taxa de inadimplência do rotativo é de 49%, enquanto a do parcelado sem juros, de 9,9%. Além disso, os juros cobrados na primeira modalidade se aproximam dos 440% ao ano (a.a.), alcançando o maior patamar entre as modalidades de crédito. Isso deixa claro, portanto, a influência das taxas associadas ao rotativo e como a sua racionalização poderia significar uma economia significativa para os consumidores.
Ainda segundo a Entidade, o estabelecimento de um limite, à exemplo do que aconteceu com o modelo do cheque especial, é uma das alternativas para enfrentar a inadimplência e o endividamento — mas isso deve ser tratado entre Bacen e os interessados. Além disso, deve-se estimular a competição no mercado de crédito, avançar na agenda do Open Finance e investir em medidas de educação financeira para a população.
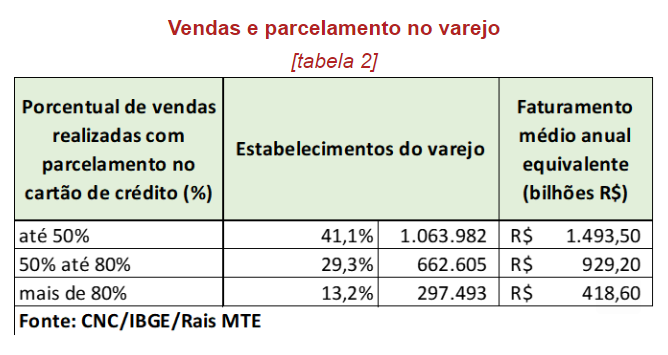
Nos setores do Comércio, dos Serviços e do Turismo, o parcelamento sem juros é uma estratégia fundamental para atrair consumidores, impulsionar vendas e manter um posicionamento competitivo, trazendo impactos positivos para a economia, além de promover inclusões financeira e social. Dados da Confederação do Comércio de Bens, Serviços e Turismo (CNC) indicam que 47% dos estabelecimentos de varejo dependem significativamente das vendas parceladas, representando, aproximadamente, R$ 1,493 bilhão em termos de faturamento médio anual [tabela 2].
 Já os números da Associação Brasileira das Empresas de Cartões de Crédito e Serviços (Abecs) apontam que as transações via cartões de crédito atingiram R$ 2,15 trilhões em 2022 (alta de 32,8% em comparação ao período anterior), quase metade do valor atribuível ao parcelamento sem juros. Essas estatísticas revelam a relevância da modalidade de pagamento dentro do arcabouço econômico brasileiro.
O parcelamento sem juros, lembra a FecomercioSP, não significa uma transação gratuita para o consumidor, pois os custos geralmente são absorvidos pelo lojista, que paga a diferença referente ao risco. O empresário pode embutir os juros e cobrar do cliente ou assumir o pagamento como forma de retê-lo, numa estratégia de marketing para tornar a compra mais atraente. Apesar dos custos associados, como taxas de intercâmbio absorvidos pelo lojista, essa modalidade beneficia tanto consumidores quanto comerciantes.
Dessa forma, a FecomercioSP defende que, para enfrentar os desafios dos juros no rotativo, seja adotada a livre-iniciativa entre as partes no mercado, sem qualquer intervenção — sugerindo as seguintes alternativas: